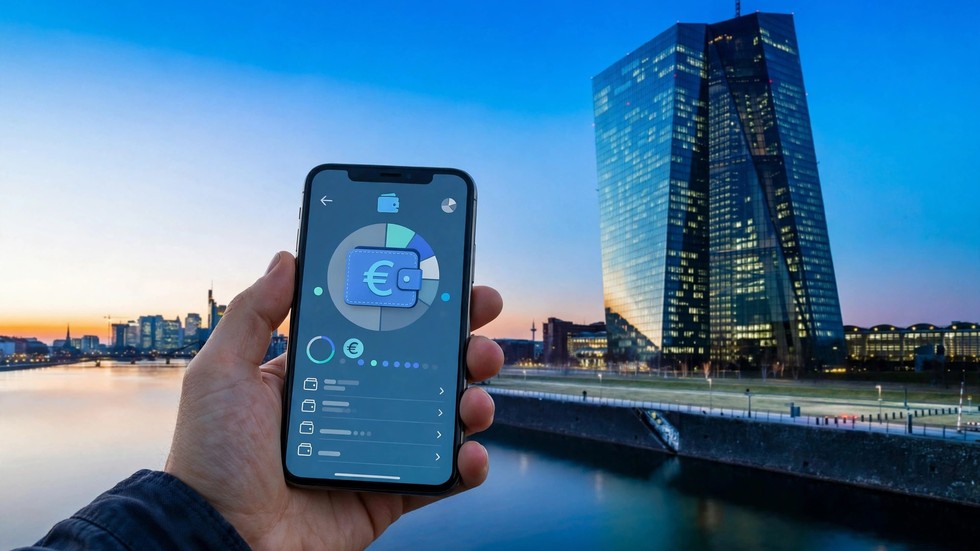
L’euro digitale BCE è uno dei progetti più ambiziosi della Banca Centrale Europea. Si tratta di una versione digitale della moneta unica, emessa dalla banca centrale e destinata a circolare accanto alle banconote. Il progetto è entrato in una fase operativa e i prossimi anni saranno decisivi.
Ecco come funzionerebbe, in cosa si differenzia dagli strumenti esistenti e quali impatti avrebbe sulla vita quotidiana.
Punti Chiave
- L’euro digitale sarebbe emesso dalla BCE e avrebbe corso legale in tutta l’area euro.
- Non sostituirebbe il contante, ma lo affiancherebbe come opzione di pagamento.
- Garantirebbe pagamenti istantanei, anche offline, con elevati standard di privacy.
- I tempi dipendono anche dalle decisioni legislative a livello europeo.
Euro digitale BCE: cos’è e come funziona
Una moneta della banca centrale
A differenza dei depositi bancari o delle criptovalute, l’euro digitale sarebbe una passività della banca centrale, come le banconote. Questo significa massima sicurezza: il suo valore sarebbe garantito direttamente dalla BCE, senza rischio di controparte.
Come si userebbe
I cittadini potrebbero detenere euro digitali in un portafoglio elettronico, probabilmente gestito tramite banche o intermediari autorizzati, e usarli per pagamenti in negozio, online e tra privati. Una caratteristica distintiva sarebbe la possibilità di pagare anche offline, utile in caso di blackout o in aree con scarsa connettività.
Differenze con contanti, carte e criptovalute
Rispetto al contante
Il contante resta anonimo e non richiede tecnologia. L’euro digitale offrirebbe la comodità del digitale mantenendo standard di privacy superiori a quelli degli attuali pagamenti elettronici, secondo le intenzioni della BCE.
Rispetto a carte e app
Oggi i pagamenti digitali passano per circuiti privati, spesso extraeuropei. L’euro digitale creerebbe un’infrastruttura pubblica europea, riducendo la dipendenza da operatori stranieri e garantendo l’accesso universale ai pagamenti digitali.
Rispetto alle criptovalute
A differenza di Bitcoin e simili, l’euro digitale avrebbe valore stabile — un euro digitale varrebbe sempre un euro — e sarebbe privo della volatilità tipica delle cripto-attività.
Perché la BCE lo vuole
Le motivazioni sono strategiche. La BCE vuole preservare il ruolo della moneta pubblica in un’economia sempre più digitale, rafforzare l’autonomia strategica europea nei pagamenti e offrire un’alternativa sicura in caso di crisi dei sistemi privati.
C’è poi l’obiettivo di inclusione finanziaria: garantire a tutti i cittadini europei l’accesso a un mezzo di pagamento digitale semplice e gratuito per le funzioni di base.
Dubbi e critiche
Privacy
Il tema più sensibile è la privacy. Le associazioni dei consumatori chiedono garanzie forti: la BCE assicura che i pagamenti di piccolo importo potranno avvenire con un livello di riservatezza paragonabile al contante, ma il dibattito resta aperto.
Impatto sulle banche
Le banche temono una fuga dei depositi verso i portafogli in euro digitali. Per questo si discute di limiti massimi di detenzione, calibrati per preservare la stabilità del sistema bancario.
Tempi e prossimi passi
Il progetto procede per fasi: dopo studi e sperimentazioni, la BCE lavora alla preparazione tecnica. L’introduzione effettiva richiederà però anche un quadro legislativo europeo, quindi i tempi dipendono dalle decisioni di Parlamento e Consiglio UE.
Per cittadini e imprese italiane il consiglio è semplice: restare informati. L’euro digitale, se e quando arriverà, cambierà il modo in cui paghiamo.
In sintesi: l’euro digitale della BCE punta a portare la moneta pubblica nell’era digitale, con pagamenti sicuri, istantanei e accessibili a tutti. Privacy e tempi restano i nodi da sciogliere.
L’euro digitale BCE è solo una delle novità in arrivo dalla Banca Centrale Europea: per capire l’impatto delle decisioni di Francoforte sui finanziamenti, leggi la nostra analisi su tassi BCE e mutui in Italia.